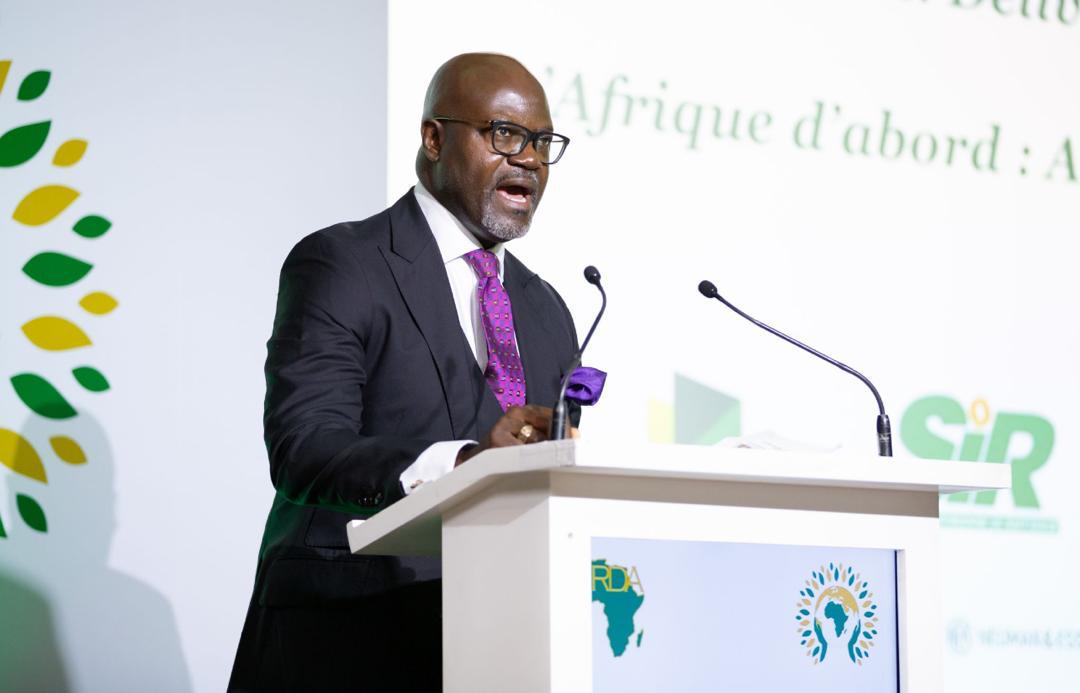
Par Anibor O. Kragha, Secrétaire exécutif de l’African Refiners and Distributors Association (ARDA)
L’investissement dans le GPL représente la grande opportunité qui définira le secteur aval africain au cours des deux prochaines décennies. La fenêtre d’action est ouverte dès maintenant.
Lors du premier Sommet de l’AIE sur la cuisson propre en Afrique, organisé à Paris en mai 2024, Akinwumi Adesina, alors président de la Banque africaine de développement, a évoqué ses souvenirs d’études à la lumière de lampes enfumées et de feux de cuisson, auxquels il associe des problèmes de vue. Aujourd’hui encore, près d’un milliard d’Africains cuisinent au bois de chauffage et au charbon de bois. La pollution de l’air domestique tue environ 815 000 Africains chaque année. Entre 2022 et 2023, la population de l’Afrique subsaharienne a augmenté de 30 millions de personnes, tandis que seulement 11 millions ont eu accès à des modes de cuisson propres.
Pendant une décennie, le raffinage a dominé le récit du secteur aval africain. Mais la prochaine frontière est le gaz de pétrole liquéfié (GPL) : le produit pétrolier qui connaît la croissance la plus rapide sur le continent, un pilier de la cuisson propre et un marché dont la chaîne d’approvisionnement reste insuffisamment développée. Des investissements urgents sont nécessaires, depuis le traitement du gaz et les terminaux d’importation jusqu’aux centres d’embouteillage, à la logistique intérieure et aux bouteilles destinées aux ménages.
La prochaine phase de croissance de l’Afrique sera façonnée non seulement par ceux qui disposent des ressources, mais aussi par ceux qui investiront les premiers dans les infrastructures reliant l’offre à la demande.
LA COURSE À LA CONSTRUCTION DE L’AVENIR DU GPL EN AFRIQUE
Le GPL représente 76 % des personnes qui accèdent à la cuisson propre en Afrique subsaharienne. Pourtant, la région a consommé 6,4 millions de tonnes en 2025, soit 4,8 kg par habitant, contre plus de 50 kg en Afrique du Nord. La demande a progressé de 12 % l’année dernière, et CITAC Africa prévoit qu’elle sera presque multipliée par trois pour atteindre 17 millions de tonnes d’ici 2045. D’ici 2050, une personne sur quatre dans le monde sera africaine.
La chaîne d’approvisionnement n’est pas prête. Les États-Unis sont le premier fournisseur de GPL de l’Afrique, mais aucun terminal d’Afrique subsaharienne ne peut décharger une cargaison complète d’un très grand méthanier (VLGC), soit environ 45 000 tonnes. Seules une vingtaine d’installations de stockage de GPL sur le continent ont une capacité d’au moins 10 000 tonnes, et les stocks couvrent généralement dix jours de demande ou moins. L’Afrique achète principalement sur le marché au comptant, en petites cargaisons coûteuses, sans contrats à long terme ni prévisibilité des prix. La demande n’est pas le facteur limitant. Ce sont les molécules, les terminaux, les bouteilles et les camions qui font défaut.
En 2026, lorsque le détroit d’Ormuz a été fermé, les prix à l’importation en Afrique de l’Est et de l’Ouest ont bondi de 70 à 100 % au-dessus de leur moyenne de 2025. Lorsque le prix des recharges double ou que les dépôts sont à sec, les ménages retournent au charbon de bois. Le développement de la cuisson propre progresse à la vitesse de la chaîne d’approvisionnement en combustibles.
L’OPPORTUNITÉ SUR L’ENSEMBLE DE LA CHAÎNE DE VALEUR
Des investissements sont nécessaires à chaque maillon de la chaîne : dans le traitement du gaz et le raffinage afin de conserver davantage de GPL africain sur le continent, malgré des exportations d’environ 10 millions de tonnes par an ; dans des plateformes d’importation capables d’accueillir des VLGC et des capacités de stockage stratégique permettant de conclure des contrats à long terme ; dans des centres d’embouteillage et la fabrication de bouteilles afin de réduire les coûts pour les ménages ; dans la logistique intérieure destinée aux marchés enclavés ; et dans la distribution du dernier kilomètre grâce à la recirculation des bouteilles, aux petites bouteilles de 3 à 6 kg et aux systèmes de paiement à l’usage. L’AIE estime que l’accès universel à la cuisson propre en Afrique coûtera environ 2 milliards de dollars par an d’ici 2040, soit moins de 0,1 % des investissements énergétiques mondiaux. Le capital n’est pas rare ; ce sont les structures de financement bancables qui le sont. Trop souvent, les programmes financent uniquement le réchaud plutôt que l’ensemble de la chaîne.
L’opportunité n’attendra pas : ceux qui agiront les premiers contribueront à façonner l’avenir du GPL en Afrique. Trois questions sont essentielles : qui investira, où et comment réunir les promoteurs de projets et les financiers ?
QUI DEVRAIT INVESTIR, ET POURQUOI ?
Aucun acteur ne peut y parvenir seul, mais chacun a un rôle à jouer et une raison d’agir.
Les producteurs américains fournissent la majeure partie des cargaisons. Des contrats à long terme, assortis de formules de prix sur 12 à 24 mois ou davantage, peuvent rendre les plateformes d’importation bancables, idéalement avec une participation minoritaire au capital. Les producteurs sécurisent ainsi une région où la demande de GPL progressera pendant des décennies. Le département américain de l’Énergie soutient l’initiative Fueling Lives, qui promeut l’accès au GPL à l’étranger.
Les négociants internationaux tels que Petredec, Vitol et Trafigura disposent des capacités maritimes, de la gestion des risques et des bilans nécessaires pour exploiter des plateformes couvrant plusieurs pays. Le regroupement et la redistribution des cargaisons sont au cœur de leur activité ; les premiers à se lancer peuvent sécuriser des emplacements portuaires de premier choix.
Les partenaires du Golfe, notamment les compagnies pétrolières nationales, les fonds souverains et les organismes de financement du commerce, peuvent apporter des capitaux et financer les cargaisons tout en bénéficiant de la croissance du secteur aval. Le programme Oil Sustainability Program de l’Arabie saoudite soutient la cuisson propre au GPL par l’intermédiaire de Forward7, notamment du défi IGNITE. Les organismes saoudiens de financement du commerce peuvent financer les cargaisons. L’étape suivante consiste à mobiliser des capitaux pour les infrastructures.
Les investisseurs chinois sont déjà à la table des négociations. En avril, la NNPC a signé un protocole d’accord avec Sanjiang Chemical et Xinganchen (Fuzhou) Industrial Park concernant un éventuel partenariat en capital visant à redémarrer et à développer les raffineries de Port Harcourt et de Warri, notamment les activités pétrochimiques et les pôles industriels fondés sur le gaz. Les entreprises chinoises peuvent nouer des partenariats dans le traitement du gaz, la pétrochimie et la fabrication de bouteilles, à condition que le butane de qualité cuisson soit réservé aux cuisines africaines.
Les compagnies pétrolières nationales africaines apportent des terrains portuaires, des concessions, du gaz domestique et des partenariats avec les pays hôtes, tout en renforçant la sécurité énergétique grâce au gaz actuellement torché ou exporté.
Les distributeurs africains tels qu’Oryx Energies, Sahara, Ardova et Rainoil connaissent les clients, les régulateurs et les itinéraires intérieurs. Oryx, désormais dirigée par des Africains à la suite du récent rachat par l’équipe de direction, est un acteur majeur de la commercialisation du GPL. En Tanzanie, l’entreprise a inauguré en 2024 le premier terminal d’importation de GPL de Zanzibar. À notre connaissance, les investissements de ces distributeurs dans le dernier kilomètre ont porté leurs fruits.
Le modèle proposé est celui d’un consortium de plateformes régionales : un négociant comme opérateur, des contrats d’approvisionnement américains comme socle, une compagnie pétrolière nationale africaine comme partenaire du pays hôte, des financements du Golfe ou des institutions de développement, et des distributeurs africains au service des marchés intérieurs et du dernier kilomètre.
OÙ INVESTIR, ET POURQUOI ?
MARCHÉS D’ANCRAGE : L’ÉCHELLE AUJOURD’HUI
Le Nigeria, la Côte d’Ivoire, l’Afrique du Sud et l’Angola représentent plus de la moitié de la demande de l’Afrique subsaharienne. Le Nigeria, avec environ 1,4 million de tonnes, vise 5 millions de tonnes par an d’ici 2030. À mesure que la raffinerie Dangote remplace les importations, les possibilités se déplacent vers le traitement du gaz, le stockage, l’embouteillage et la distribution. La Côte d’Ivoire a enregistré une croissance de 12 % en 2025 et l’Afrique du Sud de 15 % ; Durban se dote d’un terminal de 30 000 tonnes, avec une plateforme ferroviaire prévue pour le Gauteng. L’Angola, exportateur net doté du plus récent grand terminal d’Afrique, à Barra do Dande, peut devenir un fournisseur régional.
PLATEFORMES DE CORRIDOR : UN TERMINAL, PLUSIEURS MARCHÉS
Les plateformes côtières peuvent desservir les pays voisins enclavés. Le Kenya (Mombasa) peut approvisionner l’Ouganda, le Rwanda, le Soudan du Sud et l’est de la RDC ; Taifa Gas achève la construction d’un terminal capable d’accueillir des VLGC, tandis que la consommation kenyane reste environ deux fois inférieure à son objectif de 15 kg par habitant. La Tanzanie peut desservir la Zambie, le Malawi, le Burundi et la RDC ; le terminal de Tanga de Petredec, capable d’accueillir des VLGC, doit entrer en service en 2027. L’Angola peut atteindre la RDC et la Zambie par le corridor de Lobito. La Côte d’Ivoire et le Ghana sont des portes d’entrée vers le Sahel ; le Ghana vise un taux de pénétration du GPL de 50 % d’ici 2030.
MARCHÉS FRONTIÈRES : LE PLUS GRAND POTENTIEL DE CROISSANCE
La République démocratique du Congo et l’Éthiopie comptent plus de 250 millions d’habitants, mais n’ont consommé respectivement que 25 000 et 28 000 tonnes de GPL en 2025, à peine plus qu’une cargaison de VLGC à elles deux. Kinshasa fonctionne au charbon de bois. Celui qui construira les routes d’approvisionnement vers ces marchés les façonnera pour toute une génération.
COMMENT L’ARDA RÉUNIT LES PROMOTEURS DE PROJETS ET LES FINANCIERS
Les investissements multinationaux nécessitent une plateforme neutre réunissant les gouvernements, les régulateurs, les entreprises et les financiers. C’est le rôle de l’ARDA. À l’occasion de sa 20e année d’existence, avec environ 85 membres à travers l’Afrique, l’ARDA peut réunir autour d’une même table les partenaires de consortiums de plateformes régionales.
Constituer un portefeuille de projets. Le Forum de l’investissement de l’ARDA évalue les projets selon cinq critères (durabilité, soutien réglementaire, viabilité économique, viabilité technique et capacité d’exécution), puis met les projets bancables en relation avec des financiers, notamment Afreximbank, l’Africa Finance Corporation, Standard Bank et la Mauritius Commercial Bank.
Déployer les capitaux. Avec le Global LPG Partnership (GLPGP), l’ARDA fait avancer la création d’un fonds d’un milliard de dollars américains consacré à la cuisson propre. Elle mobilise les institutions africaines de financement du développement et ses membres afin de constituer un portefeuille de projets, les terminaux capables d’accueillir des VLGC constituant la première catégorie prioritaire.
Réduire les risques du marché. À travers son Forum annuel sur le GPL, coorganisé cette année avec la World Liquid Gas Association, ainsi que ses groupes de travail sur le GPL, la réglementation et le financement durable, l’ARDA plaide en faveur de règles de sécurité harmonisées, de prix reflétant les coûts, d’un accès ouvert aux infrastructures partagées, de stocks minimaux et de contrats types. L’ARDA préconise également un recours accru aux garanties partielles de risque, qui ne représentent que 5 % du financement public international de l’énergie propre destiné aux pays en développement.
Partager les données et les partenariats. Avec CITAC, Argus, S&P Global, la World Liquid Gas Association et l’AIE, l’ARDA fournit des données de marché pour dimensionner les projets et éviter les surcapacités lorsque l’offre intérieure remplace les importations. Elle met ses membres en relation avec Fueling Lives et Forward7, partage des études de cas et relie les distributeurs et les innovateurs du dernier kilomètre aux dispositifs de soutien.
QUI OSE GAGNE
Les premiers acteurs prennent déjà position, et les capitaux chinois s’intéressent aux raffineries et au gaz du Nigeria. Washington et Riyad, capitales de deux des principaux pays exportateurs de GPL au monde, défendent la cuisson propre en Afrique, mais les investissements dans des terminaux à grande échelle n’ont pas suivi. C’est là que réside l’opportunité. Les sites portuaires, les concessions et les clients d’ancrage sont en nombre limité. Les investisseurs qui agissent maintenant peuvent sécuriser des terminaux, des contrats et des relations avec les clients sur un marché appelé à tripler. Ceux qui attendent risquent de trouver les meilleurs sites déjà occupés.
Le combustible est disponible et la demande est certaine. Alors, qui veillera à ce que la prochaine génération puisse étudier à la lumière d’un éclairage propre et manger des repas cuisinés sans fumée ?
Rejoignez les leaders du secteur au troisième Forum sur le GPL de l’ARDA, à Dar es Salaam, les 24 et 25 novembre 2026, autour du thème « Libérer le potentiel du GPL en Afrique : un catalyseur de l’industrialisation, de la sécurité énergétique et d’une transition énergétique inclusive », afin d’examiner qui saisira cette opportunité et transformera le potentiel du GPL africain en investissements, en retombées concrètes et en un avenir plus sain pour tous.
Qui ose… gagne. Le moment, c’est maintenant.