
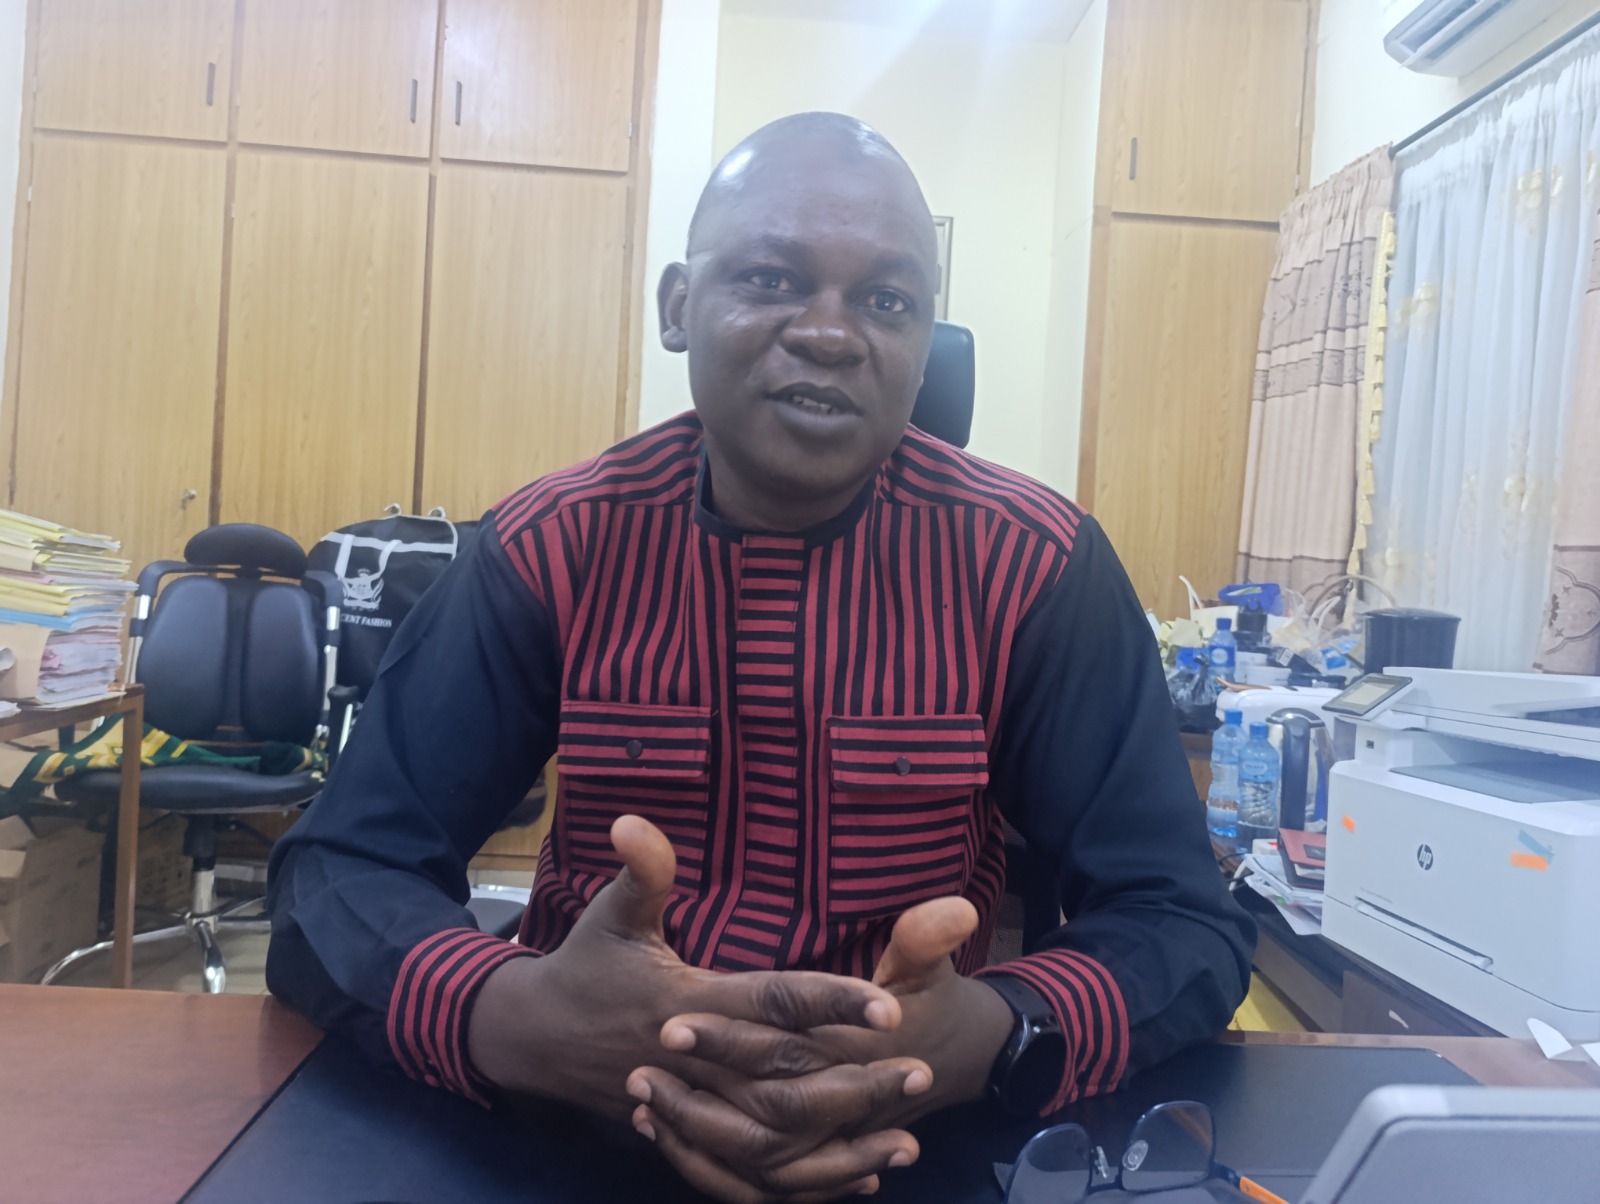
Le directeur de la législation et du contentieux, à la direction générale des Impôts, Idrissa Ouédraogo, présente dans cette interview, les implications fiscales de la loi de finances rectificative, adoptée le 23 septembre 2026 par les députés.
Sidwaya (S) : Qu’est-ce qui a justifié l’adoption de la Loi de finances rectificative (LFR) ?
Idrissa Ouédraogo (I.O) : Dans la vie de l’Etat, dans la gestion budgétaire, on a trois types de lois de finances. On a la Loi de finances initiale (LFI) qui est votée pratiquement en fin d’année pour régler le budget de l’Etat de l’année à venir. Par exemple, en fin décembre 2025, l’Assemblée législative du peuple a adopté la LFI pour donner quitus au gouvernement d’exécuter le budget de l’Etat en 2026.
Chemin faisant, pendant l’exécution de ce budget, il s’est avéré que ce qui avait été arrêté comme prévisions de recettes qui doivent financer les dépenses, les différentes régies, à savoir la direction des Impôts, la direction des Douanes et la direction générale du Trésor et de la Compatibilité publique ont fait de bonnes réalisations, des dépassements qui ont nécessité l’allocation de nouveaux
crédits au profit de certains départements ministériels.
Au regard donc de ces dépassements, il était nécessaire que l’on revisite le budget
pour permettre d’effectuer de nouvelles dépenses. C’est ce qui a justifié l’adoption de cette Loi de finances rectificative (LFR) qui a eu lieu en cours d’exécution du budget et qui est le second type de loi de finances. En d’autres termes, cette LFR vient corriger ce qui avait été initialement arrêté au regard des évolutions qui ont été constatées dans la mobilisation des ressources en cours d’année.
Ce qui a été alloué comme crédits supplémentaires est d’environ 300 milliards de francs CFA, qui ont été répartis pour prendre en charge des dépenses supplémentaires de l’Etat. Comme l’a souligné le camarade ministre de l’Economie et des Finances, il s’agit de certaines dépenses prioritaires de l’Etat, notamment la sécurité, le projet SMART, les investissements dans les secteurs stratégiques, l’acquisition des véhicules, etc. L’année prochaine, l’Assemblée va adopter une loi de finances qu’on appelle loi de règlement qui va venir valider l’exécution du budget de cette année. C’est le troisième type de loi de finances.
C’est donc principalement au regard des évolutions qu’on a essayé de réajuster la mobilisation des ressources aux nouvelles dépenses pour accorder de nouveaux crédits pour leur prise en charge.
S : Cette LFR comporte-t-elle de nouvelles mesures fiscales ou crée-t-elle de nouveaux impôts ou taxes ?
I.O : Les dispositions fiscales ont été modifiées en vue de prendre en compte les nouvelles orientations du gouvernement. Il s’agit pour l’essentiel des mesures d’accompagnement, des mesures de faveur fiscale accordées à certains secteurs d’activité tels que les assurances, le secteur de l’élevage, la production, les PME. L’objectif est d’accompagner ces secteurs-là dans la production d’une part, de la richesse, la création d’emplois, mais aussi pour l’atteinte de l’autosuffisance alimentaire.
S : La loi de finances rectificatives a introduit un certain nombre d’exonérations de TVA. Qu’est-ce qui explique ces exonérations et quelles sont les matières imposables ou les secteurs concernés pour ces faveurs fiscales ?
I.O : Nous pouvons retenir l’exonération des produits laitiers de la TVA. Comme produits laitiers, on a le yaourt, le fromage, la crème, etc., tout ce qui dérive de la transformation du lait. Avant cette LFR, ces produits laitiers étaient soumis à la TVA. Mais ici, pour que le produit soit exonéré de la TVA, il est prévu une condition. Il faudrait que les intrants, la matière première qui rentrent dans la production de ce produit laitier soit dérivé de la production locale.
C’est une autre façon aussi d’accompagner le consommons local. Mais il est prévu un arrêté interministériel qui viendra apporter des précisions quant à la proportion des matières locales dans la production de ce produit fini, afin que ce produit puisse être exonéré de la TVA. Autrement dit, si la matière première est essentiellement importée, le produit fini ne va pas bénéficier de l’exonération de la TVA. L’idée ici, c’est de soutenir la production locale.
La seconde mesure fiscale concerne l’exonération de la TVA sur la matière première qui rentre dans la production d’aliments pour bétail, volaille et poisson.
Pour rappel, le Code général des impôts, en son article 307, a exonère déjà de la TVA sur les aliments bétail, volaille et poisson produits localement. Mais les intrants n’étaient pas exonérés de la TVA.
L’innovation ici, est que tout ce qui est intrant qui va rentrer dans la fabrication de ces produits va également être exonéré au même titre que les produits finis. Que ces intrants soient importés, ou produits localement, l’exonération de la TVA est consacrée. Cela a un sens parce que le produit fini étant exonéré, la TVA qui était supportée sur ces intrants-là, les producteurs n’avaient pas la possibilité de la récupérer parce qu’il n’y a pas de TVA collectée. Cette TVA est arrivée comme une charge d’exploitation. Cela veut dire qu’il y a un impact sur la marge, peut-être sur le prix du produit fini.
Cette exonération est donc une mesure de faveur. Mais là aussi, il est prévu l’adoption d’un arrêté interministériel qui sera pris par le ministre en charge des finances et celui en charge de l’élevage, afin de pouvoir apporter plus de précision sur ces intrants qui seront concernés par l’exonération. La mesure est accompagnée d’une exonération des droits de douane pour les intrants qui feront l’objet d’importation. Autre mesure,
on a l’exonération de la TVA sur les opérations de confection et de poses des plaques d’immatriculation des véhicules, que ce soit 4 roues ou 2 roues.
De par le passé, ces opérations étaient soumises à la TVA. Mais dans la pratique, il y a des difficultés, car la confection ainsi que la pose des plaques sont réglementée, les acteurs devant avoir un agrément. Et les prix, que ce soit la pose ou la confection, étaient fixés par l’arrêté du ministre. Du coup, les promoteurs agréés n’ont pas cette possibilité de pouvoir les moduler et mettre une TVA là-dessus.
Or, ce qu’ils font comme services, ce sont des prestations de services passibles de la TVA. Du coup, il pouvait y avoir des redressements. Mais on est obligé d’abandonner, car manifestement, il était compliqué pour ces acteurs-là de pouvoir les payer. Vu que ce sont des recettes de services en tant que telles, il a été proposé et acté d’exonérer ces opérations de la TVA.
En réalité, l’objectif est de donner une sécurité juridique à ces acteurs pour éviter qu’il y ait des redressements, car s’il n’y a pas un texte qui dit que ces opérations sont exonérées, l’administration fiscale va toujours exiger cette TVA, avec des rappels de droits. La mesure permet donc d’apporter beaucoup de garanties et de sécurité à ces personnes agréées qui sont dans ce domaine.
L’autre mesure d’exonération de la TVA porte sur les primes de réassurance. Les couvertures de risques sont considérées fiscalement comme des prestations de services que les assureurs offrent au profit des réassureurs qui sont hors du Burkina. Fiscalement, on considère la réassurance comme étant dans le champ de la TVA.
Mais, le Code général des impôts a expressément exonéré de la TVA sur les opérations d’assurance qui sont faites par les assureurs au niveau local parce qu’il y a la taxe unique sur les assurances. Or, pour les opérations de réassurance, il n’y a pas de taxe unique sur les assurances.
Et aussi, vu que les réassureurs sont pour la plupart hors du territoire, les services qu’ils offrent sont considérés comme étant passibles de la TVA pour le compte de tiers. C’est celui qui verse la rémunération qui a l’obligation de déclarer ce qu’on appelle TVA pour le compte de tiers qui est le réassureur qui est hors du territoire national. Mais cela crée aussi des difficultés parce que la prime perçue par l’assureur l’a été auprès des assurés.
C’est une partie de ces primes qui est transférée pour la réassurance. Cela crée donc des difficultés au niveau des sociétés d’assurance qui ont fait l’objet de redressements, de rappels de droits. Mais pour payer, c’est compliqué. En même temps cela devient aussi un frein pour le développement de ces assurances.
Du coup, il a été proposé d’exonérer les opérations de la réassurance de la TVA. En même temps c’est aussi l’occasion pour le Burkina d’internaliser une décision de la Conférence interafricaine des marchés des assurances (CIMA) qui avait été prise depuis 2010, demandant aux Etats d’exonérer les primes de réassurance de tout impôt et taxe.
Vu que ce sont des prestations de services, fiscalement, normalement, en les payant, on doit faire une retenue à la source. En principe, une société locale de réassurance qui verse la prime à un réassureur non résident devrait faire une retenue à la source.
La mesure a aussi contribué à exonérer les primes de réassurance des retenues à la source. La prime qui revient aux réassureurs ne sera donc pas frappé d’impôt, de TVA ni de retenue à la source. Mais, il faut préciser que cette mesure de faveur en matière de retenue à la source fiscale ne concerne que le réassureur qui se trouver dans l’espace CIMA.
Le réassureur qui n’est pas dans l’espace CIMA n’est pas concerné par l’exonération. En ce moment, les primes qui sont rétrocédées au réassureur doivent faire l’objet de la retenue à la source sur les sommes versées aux prestataires non-résidents.
Donc, c’est une retenue qui existe pour tous les prestataires non-résidents.
Que ce soit la formation, la consultation, si vous n’êtes pas résidents au Burkina, celui qui est bénéficiaire, en payant la rémunération doit obligatoirement retenir 20%, si le prestataire n’est pas dans l’espace UEMOA ou dans un Etat qui a signé une convention avec le Burkina. C’est une mesure de faveur toujours au profit des assureurs, car comme il n’y a plus la retenue, il n’y a plus d’obstacle. C’est peut être l’occasion aussi de pouvoir souscrire à beaucoup plus de polices de réassurance. Les assureurs seront plus tentés de venir au Burkina, parce que c’est pratiquement défiscalisé.
S : Il est également question de la modification du régime fiscal applicable aux boissons non alcoolisées. Que vise cette modification et de quoi s’agit-il concrètement ?
I.O : Je ne dirai pas des exonérations mais des mesures de faveur. C’est le cas des boissons par exemple. Donc, il y a une catégorie de boissons pour lesquelles le taux qui est applicable a été réduit à la baisse, notamment les jus aromatisés. Le taux de la taxe qu’on appelle la taxe sur les boissons varie. Pour les boissons alcoolisées, le taux varie entre 30% à 70% en fonction de la teneur. Les boissons de moins de 8 degrés d’alcool sont taxées à 30%. Celles qui dépassent 8 degrés sont taxées à 50%. Les vins et liqueurs sont taxés à 70%. Pour les boissons non alcoolisées, on en a aussi deux catégories. Les boissons énergisantes sont taxées à 50% et les non énergisantes à 15%.
Dans ce dernier cas, il y a les eaux aromatisées. L’eau aromatisée, c’est de l’eau avec de l’arôme pour donner une certaine saveur. Ces eaux étaient taxées à 15%. Le constat est que ce sont des eaux qui sont beaucoup consommées en milieu rural contrairement aux grandes villes. Pour ces eaux aromatisées, la mesure de faveur est que le taux de taxation baisse de 15 à 5%. L’objectif est de rendre ces boissons beaucoup plus accessibles mais aussi accompagner les industries de boissons dans la création d’emplois et de richesses. Des inquiétudes ont été soulevées en termes de santé publique ; si elles étaient dangereuses.
La mesure est purement économique pour accompagner le secteur industriel de boissons. Il s’agit aussi de rendre les eaux accessibles à cette franche de la population qui, généralement, est démunie.
Et puis, on se dit aussi que si ces boissons sont autorisées depuis longtemps, c’est qu’il n’y a pas de souci particulier au niveau de la santé. Si ces produits étaient dangereux, le laboratoire national de santé publique devenu agence n’allait pas autoriser sa vente. Pour les boissons non aromatisées, comme les boissons sucrées, le taux demeure à 15 %. Il n’y a donc pas de changement.
S : La loi a aussi rétablit les mesures d’incitations fiscales et douanières au profit des petites et moyennes entreprises. Pouvez-vous nous en dire plus ?
I.O : Ce n’est pas une nouvelle mesure, mais une reconduction. La loi avait été adoptée en 2023 et est arrivée à expiration en décembre 2025. Elle avait
été prise à l’époque pour accompagner la mise en œuvre de la loi portant promotion des PME/PMI.
Comme elle était arrivée à expiration, à partir de janvier 2026, nous n’étions plus en mesure d’accorder les mesures d’exonération prévues. Une étude a donc été réalisée afin d’apprécier la nécessité de reconduire ou pas ces mesures. L’étude a été proposée par le secrétariat permanent du Comité de politique fiscale. La direction générale des impôts et la douane ont été associées au processus. Tous ceux qui avaient bénéficié de ces mesures ont fait l’objet d’une évaluation à partir des données disponibles.
L’étude a abouti à la proposition de reconduire la mesure. D’une part, les entreprises, notamment les PME, ont pu en bénéficier. D’autre part, il y a eu de l’engouement. Nous avons encore reçu des dossiers, y compris d’anciens dossiers transmis au ministère avant l’expiration de la loi, mais que nous ne pouvions plus traiter par qu’il y a l’expiration. On peut toujours dire qu’il s’agit de renonciations à des recettes fiscales, mais il faut également regarder ce que ces mesures ont permis de créer en matière d’emplois. C’est notamment ce qui a conduit à proposer la reconduction de la mesure.
En termes de contenu, ce sont des exonérations matérielles destinées à accompagner les PME dans l’acquisition de matériel. Pour les PME qui évoluent, par exemple, dans la production, il est prévu des exonérations en matière de patente pendant trois ans, deux années d’exonération totale et une troisième année avec une réduction de 50 %.
En matière de droits de douane, des mesures sont aussi prévues pour le matériel importé.
Les transports et les véhicules importés sont également concernés. Le paquet comprend donc plusieurs mesures.
S : Ces mesures concernent les PME de tous les secteurs ?
I.O : Oui, les PME des tous les secteurs sont concernées. La loi portant promotion des PME a défini des critères permettant de déterminer les entreprises qui peuvent être reconnues comme PME. Pour bénéficier des avantages, il faut donc avoir le statut de PME. Pour l’obtenir, il faut constituer un dossier qui est soumis à la Commission nationale des PME.
Celle-ci apprécie le dossier pour voir si l’entreprise remplit les critères.
La loi définit les microentreprises, les petites entreprises et les moyennes entreprises. Selon la classification retenue, les microentreprises sont celles dont le chiffre d’affaires annuel est inférieur ou égal à 15 millions F CFA.
Les petites entreprises sont celles dont le chiffre d’affaires est compris entre 15 et 50 millions CFA. Quant aux moyennes entreprises, leur chiffre d’affaires se situe entre 50 millions et 1 milliard de francs CFA. Les grandes entreprises ne sont donc pas concernées par ces mesures. Elles ne sont pas éligibles.
En principe, toutes les PME qui répondent aux critères doivent disposer de ce statut. Il s’agit d’une reconnaissance légale et officielle. Pour bénéficier des exonérations, il faut donc introduire un dossier. Le dossier est examiné par la Commission nationale des PME. La DGI fait partie de ce comité. Si le dossier est bon, un projet d’arrêté est élaboré, puis soumis à la signature des ministres chargés du Commerce et des Finances. C’est cet arrêté qui donne droit aux avantages fiscaux. Tout cela est décrit dans le dispositif.
S : Autre innovation de cette loi, c’est l’autorisation exceptionnelle des mutations volontaires de droits provisoires afférents aux terrains nus à usage d ‘habitation et autres que d’habitation hors délai de mise en valeur. En Français facile, qu’est-ce que cela veut dire ?
I.O : Il y a un constat. Beaucoup de propriétaires ont acheté des terres ou se sont vu attribuer des terrains, mais n’ont pas pu les mettre en valeur. Aujourd’hui, il est difficile, pour la Direction générale des impôts, de connaître avec exactitude la situation de tous les propriétaires terriens. Certains ont acquis des terrains, mais n’ont pas pu effectuer les mutations, notamment parce que les conditions de mise en valeur prévues par la réglementation n’ont pas été respectées.
L’objectif de la mesure est donc d’accompagner tous ceux qui n’ont pas pu mettre leur terrain en valeur dans le délai de cinq ans, de pouvoir faire les papiers et effectuer les mutations c’est-à-dire d’obtenir les documents fonciers à leur nom même sans avoir mis leur terrain en valeur. Mais la mesure ne concerne pas uniquement les terrains à usage d’habitation. Elle s’étend également aux terrains à usage autre que d’habitation. C’est l’innovation de cette année.
Les années précédentes, la mesure concernait uniquement les terrains à usage d’habitation. Cette année, elle est étendue aux terrains à usage autre que d’habitation. Cela va nous permettre d’avoir un fichier plus fiable des propriétaires terriens. Cette mesure va également faciliter l’établissement de la taxe additionnelle applicable aux terrains non mis en valeur. Si vous vous souvenez, une réforme a été adoptée l’année dernière pour soumettre les terrains non mis en valeur au paiement d’une taxe, sous peine de retrait.
Pour pouvoir retirer, il faut d’abord savoir à qui appartiennent les terrains. Nous saurons ainsi avec davantage de précision à qui appartiennent les différents terrains. Et lorsqu’un terrain n’est toujours pas mis en valeur, il sera plus facile d’engager les démarches liées au paiement de la taxe additionnelle.
La question principale qui nous revient est notamment l’évaluation de l’impact. Une évaluation sera faite pour faire l’impact de la mesure sur le plan économique, sur le plan social de la mesure.
En résumé, cette nouvelle loi n’introduit pas de nouveaux impôts, pas de nouvelles taxes, pas d’augmentation d’impôts aussi. C’est juste des mesures de faveur pour accompagner des secteurs sociaux comme l’élevage, les PME et PMI, le domaine d’assurances. Car les enfants ont besoins d’être assurés, les sociétés ont besoins d’être assurées. Même les mesures de mutation, c’est pour accompagner la population. Les Burkinabè doivent être rassurés que c’est pour aider. Ce qui serait bon c’est de travailler avec ces bénéficiaires pour que s’il y a un impact qu’il y a un impact sur les prix sur le marché. L’objectif
est que cet impact profite à la population, au consommateur final.
Interview Réalisée par
Mahamadi SEBOGO